Đề bài yêu cầu: 下記の取引の仕訳を示しなさい。ただし,勘定科目は,次のなかからもっとも適当なものを使用すること。 Vui lòng chỉ ra các Hoạch toán/Bút toán kế toán cho các giao dịch dưới đây. Tuy nhiên, hãy sử dụng những đề mục thích hợp nhất từ những đề được liệt kê dưới đây:
現金 普通預金 売掛金 貸付金
未収金 車両運搬具 備品借入金
仮受金 受取利息 発送費 支払利息
a. 全商銀行から借用証書によって,現金¥700,000 を借り入れた。 Dịch: Đã vay tiền mặt 700,000 yên từ Ngân hàng Toàn Thương qua hợp đồng vay. Giải thích: Đây là một giao dịch vay tiền, do đó sẽ có bút toán kế toán là:
Nợ: Tiền mặt (現金) 700,000 yên
Có: Nợ dài hạn hoặc ngắn hạn (借入金) 700,000 yên
b. 営業用の自動車¥1,000,000 を購入し,代金は現金で支払った。 Dịch: Đã mua xe ô tô phục vụ kinh doanh trị giá 1,000,000 yên và thanh toán bằng tiền mặt. Giải thích: Đây là giao dịch mua tài sản (xe ô tô) và thanh toán bằng tiền mặt:
Nợ: Tài sản cố định (車両運搬具) 1,000,000 yên
Có: Tiền mặt (現金) 1,000,000 yên
c. 出張中の従業員から当店の普通預金口座に¥68,000 の振り込みがあったが,その内容は不明である。 Dịch: Đã nhận chuyển khoản 68,000 yên từ nhân viên trong chuyến công tác vào tài khoản tiết kiệm thường của cửa hàng, nhưng nội dung là không rõ. Giải thích: Giao dịch này liên quan đến việc nhận tiền vào tài khoản, nhưng không rõ mục đích. Bút toán sẽ là:
Nợ: Tài khoản ngân hàng (普通預金) 68,000 yên
Có: Không xác định được tài khoản cụ thể (仮受金) 68,000 yên
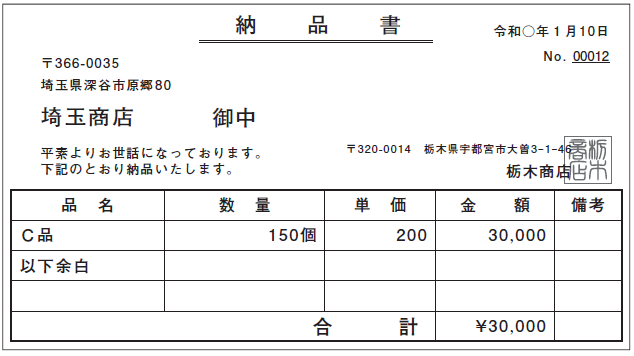
d. 茨城運送から次の請求書を受け取り,商品の発送費としてただちに現金で支払った。 Dịch: Đã nhận hóa đơn từ công ty vận chuyển Ibaraki và thanh toán ngay bằng tiền mặt cho chi phí giao hàng. Giải thích: Đây là giao dịch chi phí vận chuyển, thanh toán bằng tiền mặt:
Nợ: Chi phí vận chuyển (発送費) (số tiền trong hóa đơn)
Có: Tiền mặt (現金) (số tiền trong hóa đơn)
[su_box title=”Hạch toán/Bút toán là gì?” style=”glass” box_color=”#fd9f33″]Hạch toán/Bút toán là hệ thống bao gồm một quá trình từ việc quan sát, đo lường, tính toán và ghi chép các giao dịch kinh tế, tài chính trong một doanh nghiệp, tổ chức. Trong đó:
Quan sát: Với mục đích là định hướng và ghi nhận sự tồn tại của đối tượng cần thu thập
Đo lường: Lượng hóa các hao hụt trong chi phí sản xuất, vật liệu, máy móc bằng, sản phẩm đã sản xuất bằng các đơn vị đo phù hợp
Tính toán: Là quá trình sử dụng phép tính, phân tích và tổng hợp nhằm nhận biết mức độ thực hiện và hiệu quả của mỗi quá trình kinh tế
Ghi chép: Thu nhận, xử lý, ghi lại tình hình cũng như kết quả hoạt động về tài chính, kinh tế, lấy đó làm căn cứ để nhà quản lý đưa ra các quyết định phù hợp.
Hạch toán đóng vai trò quan trọng trong việc quản lý tài chính doanh nghiệp, giúp cung cấp các thông tin cần thiết để tính toán các chỉ số tài chính như lợi nhuận, tổng tài sản, nợ,… giúp nhà quản lý doanh nghiệp đưa ra các quyết định kinh doanh một cách đúng đắn, chặt chẽ và hiệu quả.[/su_box]
Túi trữ vật đang trống rỗng. Hãy thu thập thêm bí tịch / kiếm pháp.
Chưa lưu thẻ nào.
🎯 Nhiệm vụ Ôn Tập: Mỗi ngày ôn tập tối thiểu 10 Flashcard khác nhau để nhận thưởng +1 lượt thi đấu ⚔️!
1/1
Đang liên kết tâm thức...
🔒
👑 ĐẶC QUYỀN THÀNH VIÊN VIP
Sổ Tay Câu Sai
Ôn tập lại những câu đã làm sai.
Hệ thống tự động ghi nhận và phân loại toàn bộ câu hỏi đạo hữu từng trả lời sai trong các bài thi, giúp ôn luyện mục tiêu và khắc phục lỗ hổng kiến thức nhanh chóng.
⚙️
Cài Đặt & Tiện Ích
×
🔒
Lịch Tu Luyện Cá Nhân
Đạo hữu vui lòng đăng nhập để hệ thống tự động ghi nhận và theo dõi lịch tu luyện mỗi ngày.







Để lại một bình luận
Bạn phải đăng nhập để gửi bình luận.